Domain technikprodukte24.de kaufen?
Wir ziehen mit dem Projekt
technikprodukte24.de um.
Sind Sie am Kauf der Domain
technikprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain technikprodukte24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
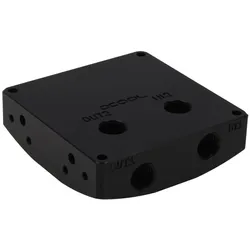
Alphacool 13185 Computerkühlsystemteil/-zubehör, Wasserkühlung Komponenten Zubehör, SchwarzSeit Jahren ist dieser Aufsatz schon ein Massstab. Immer wieder wurden kleine Verbesserungen vorgenommen. Das erste grosse Update unterscheidet sich sowohl optisch als auch technisch in ein paar Einzelheiten. Das Prinzip: Auf der Unterseite ist Platz für die vom Originalaufsatz getrennte Laing DDC Pumpe und vorne bzw. auf der Oberseite Ein- und Auslass. Für noch mehr Flexibilität erhält die Eisdecke drei Einlässe und zwei Auslässe. Ein weiteres Feature ist die neue Halterung, um der ganzen Einheit einen stabilen Stand zu geben und das optische Gesamtbild abzurunden. Optional ist auch die Montage im 3,5" Schacht weiterhin möglich. Der Aufsatz kann mit Hilfe des als Zubehör erhältlichen Ausgleichsbehälteraufsatzes zum kompletten Ausgleichsbehälter umfunktioniert werden, welcher ebenfalls überarbeitet wurde.30,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rademacher, Zubehör Antriebstechnik, Geräte-Elektronik GmbH Codierschaltgerät RP-S2-CSG-AF26 RolloPort S2Das Codierschaltgerät RP-S2-CSG-AF26 RolloPort S2 von Rademacher ist ein hochwertiges Zubehörteil für Garagentorantriebe. Es ermöglicht eine komfortable und zuverlässige Steuerung von Garagentoren über Funk. Dieses Gerät ist speziell für die Verwendung mit den Antriebssystemen S2 und SX5 konzipiert und bietet eine benutzerfreundliche Lösung für die Automatisierung von Garagentoren. Die Funkfernsteuerung sorgt für eine einfache Handhabung, während die robuste Bauweise und die Verwendung von KeeLoq-Technologie für Sicherheit und Langlebigkeit stehen. Das Codierschaltgerät ist in einem schlichten Schwarz gehalten und fügt sich nahtlos in verschiedene Umgebungen ein. - Funkfernsteuerung für einfache Bedienung - Kompatibel mit Garagentorantrieben S2 und SX5 - Sichere Übertragung durch KeeLoq-Technologie - Batteriebetrieb für flexible Einsatzmöglichkeiten.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Roost Diverse GadgetsEin Qualitätsspielzeug voller Nostalgie, das Erwachsene und Kinder gleichermassen unterhält. Sein lebendiges Design und seine farbenfrohe Ästhetik machen es zu einem faszinierenden Klassiker. Achten Sie auf unsere FSC-zertifizierten Produkte.28,93 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Alphacool 13185 Computerkühlsystemteil/-zubehör, Wasserkühlung Komponenten Zubehör, SchwarzSeit Jahren ist dieser Aufsatz schon ein Massstab. Immer wieder wurden kleine Verbesserungen vorgenommen. Das erste grosse Update unterscheidet sich sowohl optisch als auch technisch in ein paar Einzelheiten. Das Prinzip: Auf der Unterseite ist Platz für die vom Originalaufsatz getrennte Laing DDC Pumpe und vorne bzw. auf der Oberseite Ein- und Auslass. Für noch mehr Flexibilität erhält die Eisdecke drei Einlässe und zwei Auslässe. Ein weiteres Feature ist die neue Halterung, um der ganzen Einheit einen stabilen Stand zu geben und das optische Gesamtbild abzurunden. Optional ist auch die Montage im 3,5" Schacht weiterhin möglich. Der Aufsatz kann mit Hilfe des als Zubehör erhältlichen Ausgleichsbehälteraufsatzes zum kompletten Ausgleichsbehälter umfunktioniert werden, welcher ebenfalls überarbeitet wurde.30,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rademacher, Zubehör Antriebstechnik, Geräte-Elektronik GmbH Codierschaltgerät RP-S2-CSG-AF26 RolloPort S2Das Codierschaltgerät RP-S2-CSG-AF26 RolloPort S2 von Rademacher ist ein hochwertiges Zubehörteil für Garagentorantriebe. Es ermöglicht eine komfortable und zuverlässige Steuerung von Garagentoren über Funk. Dieses Gerät ist speziell für die Verwendung mit den Antriebssystemen S2 und SX5 konzipiert und bietet eine benutzerfreundliche Lösung für die Automatisierung von Garagentoren. Die Funkfernsteuerung sorgt für eine einfache Handhabung, während die robuste Bauweise und die Verwendung von KeeLoq-Technologie für Sicherheit und Langlebigkeit stehen. Das Codierschaltgerät ist in einem schlichten Schwarz gehalten und fügt sich nahtlos in verschiedene Umgebungen ein. - Funkfernsteuerung für einfache Bedienung - Kompatibel mit Garagentorantrieben S2 und SX5 - Sichere Übertragung durch KeeLoq-Technologie - Batteriebetrieb für flexible Einsatzmöglichkeiten.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Dubbel Taschenbuch für den Maschinenbau Maschinen und SystemeDubbel Taschenbuch für den Maschinenbau Maschinen und Systeme , Taschenbuch für den Maschinenbau Band 3 , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 26. Aufl. 2020, Erscheinungsjahr: 20210107, Produktform: Kartoniert, Beilage: Book + eBook, Redaktion: Bender, Beate~Göhlich, Dietmar, Auflage: 20026, Auflage/Ausgabe: 26. Aufl. 2020, Abbildungen: Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Industrial Design / Product, Fachschema: Bau / Entwurf, Konstruktion~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Maschine~Industrial Design~Produktdesign~Konstruktion - Konstrukteur~Antrieb (technisch)~Fertigungstechnik~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Technik, Fachkategorie: Produktdesign~Konstruktion, Entwurf~Fertigungstechnik und Ingenieurwesen~Kfz-Handwerk~Fertigungsindustrie~Technisches Handwerk, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 190, Höhe: 57, Gewicht: 2500, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resilienz.Inklusion.Lernende SystemeResilienz.Inklusion.Lernende Systeme , Der Band "Resilienz.Inklusion.Lernende Systeme" versammelt ausgewählte Beiträge der 37. Jahrestagung der Inklusionsforscher*innen (IFO), die vom 26.02. bis zum 01.03.2024 durch das Forschungszentrum Inklusive Bildung (FZIB), einer Kooperation der Universität Graz, der Privaten Pädagogischen Hochschule Augustinum und der Pädagogischen Hochschule Steiermark, ausgerichtet wurde. Der Fokus der Tagung lag auf den Fragen, wie Personen und Systeme Herausforderungen im Kontext von Diversität und Inklusion bearbeiten, welche Rolle Gemeinschaft, Netzwerke und interdisziplinäre Kooperation bei der Entwicklung von persönlicher und systemischer Widerstandsfähigkeit spielen und welche Ressourcen und Spannungsfelder sich für Individuen und Organisationen daraus ergeben können. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20250217, Redaktion: Be¿i¿, Edvina~Ender, Daniela~Gasteiger-Klicpera, Barbara, Seitenzahl/Blattzahl: 412, Keyword: 37. Jahrestagung der Inklusionsforscher*innen; Elementarbereich; Hochschule; IFO-Tagungsband 37; Inklusionsforschung; Inklusive Pädagogik; Partizipation; Resilienz; Schulentwicklung; Teilhabe; Transformation; inklusives Bildungssystem, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Unterrichten von Schülern mit sonderpädagogischem Förderbedarf, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 27, Gewicht: 520, Produktform: Kartoniert,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.